

Jebakan Cicilan Mobil 6 Tahun: Mengapa Tenor Panjang Bisa Merugikan Kantong Anda
Kredit mobil 6 tahun menawarkan cicilan ringan, tapi hitungan total bunga dan biaya bisa jauh lebih besar dari yang dibayangkan. Pelajari jebakan finansial ini sebelum mengajukan kredit.
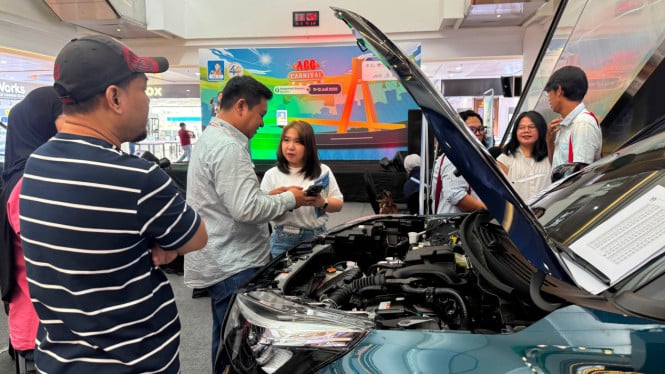
Reyben - Penawaran kredit mobil dengan tenor hingga 6 tahun memang terdengar menggiurkan. Cicilan bulanan yang ringan membuat mimpi memiliki kendaraan sendiri terasa semakin dekat untuk diraih. Namun, di balik penawaran yang tampak menguntungkan ini, tersembunyi jebakan finansial yang perlu Anda pahami dengan matang sebelum menandatangani perjanjian kredit dengan lembaga pembiayaan.
PT ACC (Astra Credit Companies) dan sejumlah pembiayaan mobil lainnya memang menawarkan opsi tenor panjang untuk memberikan fleksibilitas bagi calon pembeli. Semakin lama periode cicilan, semakin kecil angsuran per bulannya. Akan tetapi, strategi marketing ini seringkali membuat konsumen lupa menghitung total jumlah uang yang sebenarnya akan mereka keluarkan selama masa kredit. Selisih antara harga asli mobil dan total pembayaran cicilan bisa mencapai jumlah yang sangat besar, terutama dengan bunga yang terus menggumpal selama enam tahun.
Misalnya, jika Anda membeli mobil seharga Rp 300 juta dengan bunga 7% per tahun melalui cicilan 6 tahun, maka total bunga yang Anda bayarkan bisa mencapai Rp 63 juta atau lebih. Artinya, Anda akan membayar total sekitar Rp 363 juta untuk membeli mobil senilai Rp 300 juta. Bandingkan dengan cicilan 3 tahun yang mungkin menghasilkan total bunga hanya sekitar Rp 31 juta. Perbedaan ini bukan angka yang bisa diabaikan begitu saja dalam perencanaan keuangan pribadi Anda. Setiap bulan, komitmen finansial ini akan memakan porsi signifikan dari pendapatan Anda.
Dampak jangka panjang dari kredit mobil dengan tenor 6 tahun juga perlu dipertimbangkan. Selama enam tahun, usia mobil terus bertambah dan nilai jualnya terus menurun. Jika suatu saat Anda perlu menjual kendaraan tersebut, nilai jualnya mungkin sudah jauh lebih rendah dibandingkan sisa cicilan yang masih harus dibayarkan. Kondisi ini disebut underwater loan, di mana Anda masih berhutang lebih besar dari nilai aset yang dimiliki. Selain itu, biaya perawatan mobil juga akan semakin besar seiring bertambahnya usia kendaraan, menambah beban finansial Anda.
Untuk membuat keputusan yang tepat, Anda harus melakukan kalkulasi matang sebelum memilih tenor kredit. Buatlah simulasi pembayaran dengan berbagai pilihan tenor, mulai dari 2 tahun, 3 tahun, hingga 6 tahun. Perhatikan tidak hanya cicilan bulanan, tetapi juga total bunga dan total pembayaran keseluruhan. Bandingkan juga dengan kemampuan finansial Anda saat ini dan di masa depan. Pastikan cicilan mobil tidak melebihi 30% dari total pendapatan bulanan Anda, sehingga masih ada ruang untuk kebutuhan lain dan tabungan darurat.
Selain itu, pertimbangkan juga faktor eksternal seperti suku bunga yang mungkin berubah, inflasi, dan kondisi ekonomi umum. Jangan terpengaruh oleh penawaran cicilan super ringan yang diberikan dealer, karena hal tersebut mungkin hanya akan membuat Anda terjerat dalam komitmen jangka panjang yang memberatkan. Lebih baik memilih tenor yang lebih pendek dan cicilan yang sedikit lebih besar, dibanding mengambil cicilan ringan tapi total bunga membengkak. Kesadaran finansial ini akan membantu Anda menghindari jebakan hutang dan menjaga kesehatan keuangan pribadi dalam jangka panjang.
What's Your Reaction?